Comment fonctionne la cote de crédit
Aussi en : English · 简体中文 · 繁體中文
Ce billet est traduit de l'anglais; en cas de différence, la version anglaise fait foi.
Un seul paiement en retard sur votre carte de crédit peut rester dans votre dossier de crédit jusqu'à 6 ans. La solution n'a rien d'excitant : payez à temps et gardez vos soldes bas. Voici comment tout le système fonctionne.
Personne ne vous explique ça quand vous recevez votre première carte. Ce billet couvre ce que le chiffre veut dire, qui le tient, ce qui entre dans le calcul, ce qui n'y entre pas, combien de temps les erreurs vous suivent, et les trois mythes que j'entends le plus souvent. Chaque fait vient de l'organisme fédéral de protection des consommateurs, l'Agence de la consommation en matière financière du Canada (ACFC), ou d'Equifax, une des deux agences d'évaluation du crédit au Canada.
Tout le billet en une image. Les reçus sont plus bas.
Le chiffre : de 300 à 900
Votre cote de crédit est un nombre à trois chiffres qui dit à un prêteur à quel point vous êtes susceptible de rembourser ce que vous empruntez. Au Canada, les cotes « varient habituellement de 300 à 900 », selon l'ACFC, et plus elle est haute, mieux c'est.
Equifax donne des étiquettes approximatives à chaque tranche :
- 760 et plus : excellente
- 725 à 759 : très bonne
- 660 à 724 : bonne
- Moins de 560 : faible
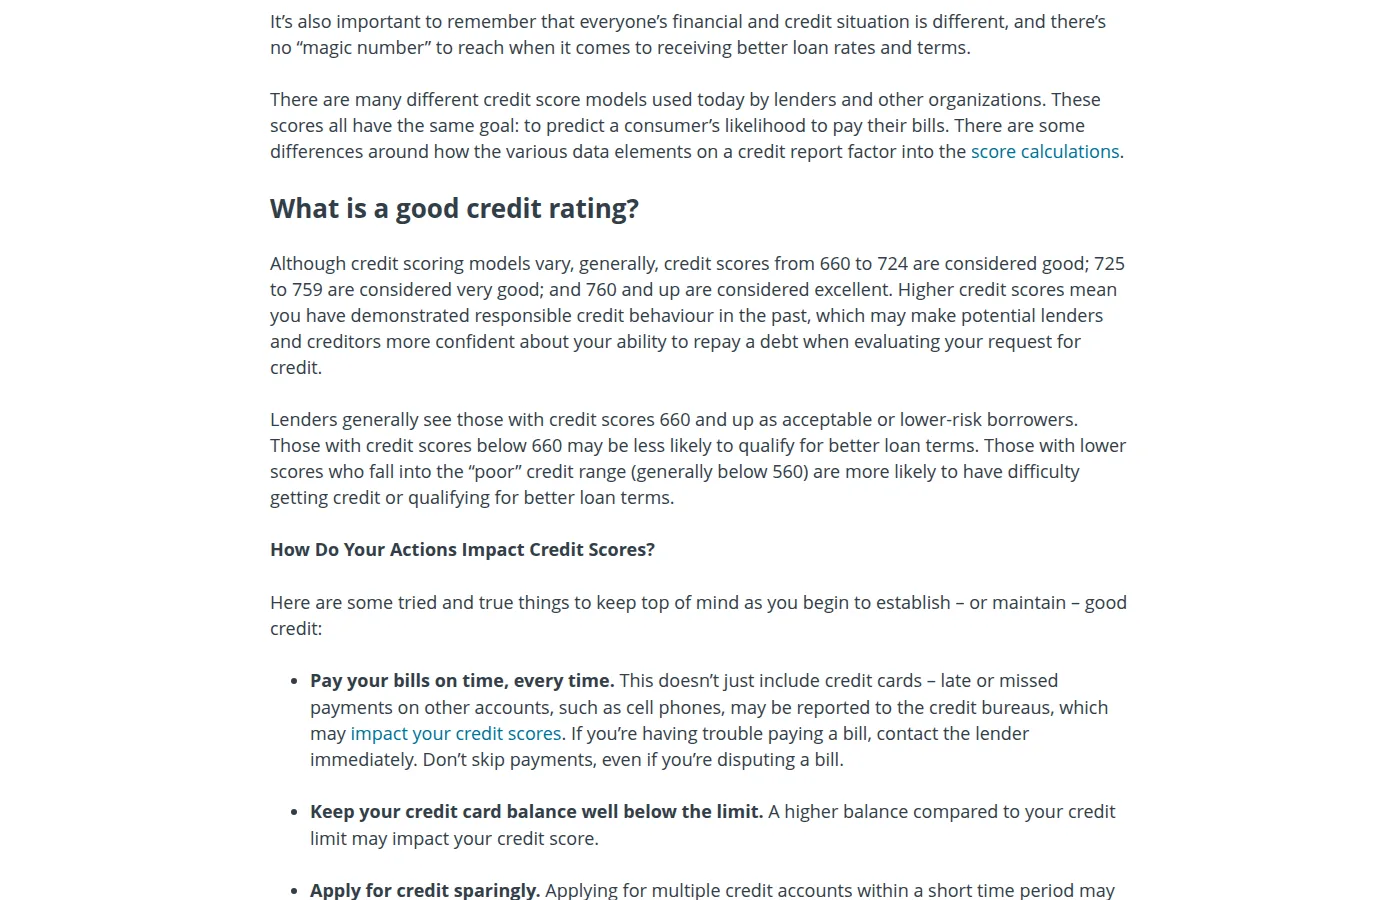
equifax.ca, 1er novembre 2026. Le deuxième paragraphe est le plus utile : les prêteurs « generally see those with credit scores 660 and up as acceptable » (considèrent généralement une cote de 660 et plus comme acceptable). En dessous, les meilleurs taux sont plus difficiles à trouver.
Pourquoi ça compte en dollars : les prêteurs utilisent votre cote pour décider s'ils vous prêtent, et à quel taux d'intérêt. Elle apparaît là où on ne l'attend pas. Pour obtenir un prêt hypothécaire assuré par la SCHL avec une mise de fonds de moins de 20 %, au moins un des emprunteurs doit avoir une cote de 600 ou plus.
Qui tient le compte : Equifax et TransUnion
Le Canada a deux agences d'évaluation du crédit, Equifax et TransUnion. Chaque mois, l'émetteur de votre carte et vos autres prêteurs leur disent comment vous avez utilisé vos comptes. Ce registre, c'est votre dossier de crédit. Votre cote est un nombre calculé à partir de ce dossier.
Trois choses surprennent les gens :
- Vous avez deux dossiers, pas un. Ce ne sont pas tous les prêteurs qui transmettent aux deux agences, et ils ne le font pas le même jour. Vos deux dossiers peuvent donc être différents.
- Vous avez plusieurs cotes, pas une. Chaque agence utilise plusieurs formules de calcul, et les prêteurs peuvent utiliser les leurs. Equifax dit qu'il est « normal de voir des écarts de 100 points ou plus » entre les cotes.
- Votre historique d'un autre pays ne compte pas ici. Les agences suivent seulement le crédit au Canada. Si vous venez d'arriver, commencez par Bâtir son crédit comme nouvel arrivant.
Ce qui entre dans votre cote
L'ACFC dit que les agences « ne divulguent pas les détails exacts » de leurs formules. Equifax est la seule à publier des pondérations approximatives, et elles concordent avec ce que tout le monde dit :
| Ce que ça mesure | Poids | Ce que ça veut dire pour vous |
|---|---|---|
| Historique de paiement | ~35 % | Avez-vous payé au moins le minimum avant la date d'échéance, chaque fois? |
| La part de votre limite que vous utilisez | ~30 % | Un solde de 300 $ sur une limite de 1 000 $, c'est 30 %. Plus bas, c'est mieux. |
| Ancienneté de votre historique | ~15 % | Depuis combien de temps vos comptes sont ouverts. Le temps s'en occupe pour vous. |
| Diversité du crédit | ~10 % | Cartes, prêts, prêt hypothécaire. N'empruntez jamais juste pour améliorer ça. |
| Demandes de crédit | ~10 % | À quelle fréquence des prêteurs ont consulté votre dossier parce que vous avez demandé du crédit. |
Les deux tiers de la cote, c'est payer à temps et ne pas utiliser une trop grande part de votre limite. L'ACFC conseille d'« essayer d'utiliser moins de 30 % de votre limite de crédit totale », et de garder cette utilisation basse « même si vous payez le solde au complet ». Payer au complet vous évite les intérêts. Ça n'empêche pas un solde élevé d'apparaître dans votre dossier.
Ce qui ne compte pas
Equifax tient une liste de choses qui n'ont aucun effet sur votre cote, et certaines surprennent :
- Votre revenu. Une augmentation ou une baisse de salaire ne la change pas directement. Les prêteurs vous demandent plutôt votre revenu dans le formulaire de demande.
- Votre carte de débit. Vous dépensez votre propre argent, donc il n'y a rien à déclarer.
- Votre solde bancaire, votre REER et votre CELI. Votre dossier ne montre pas votre épargne.
- Vous marier. Vos historiques de crédit restent séparés. Seuls les comptes conjoints apparaissent dans les deux dossiers.
- Vérifier votre propre cote ou votre dossier. Vérifiez aussi souvent que vous voulez.
- Essuyer un refus. Le « non » lui-même n'est pas inscrit. La vérification de crédit liée à la demande, par contre, l'est (section suivante).
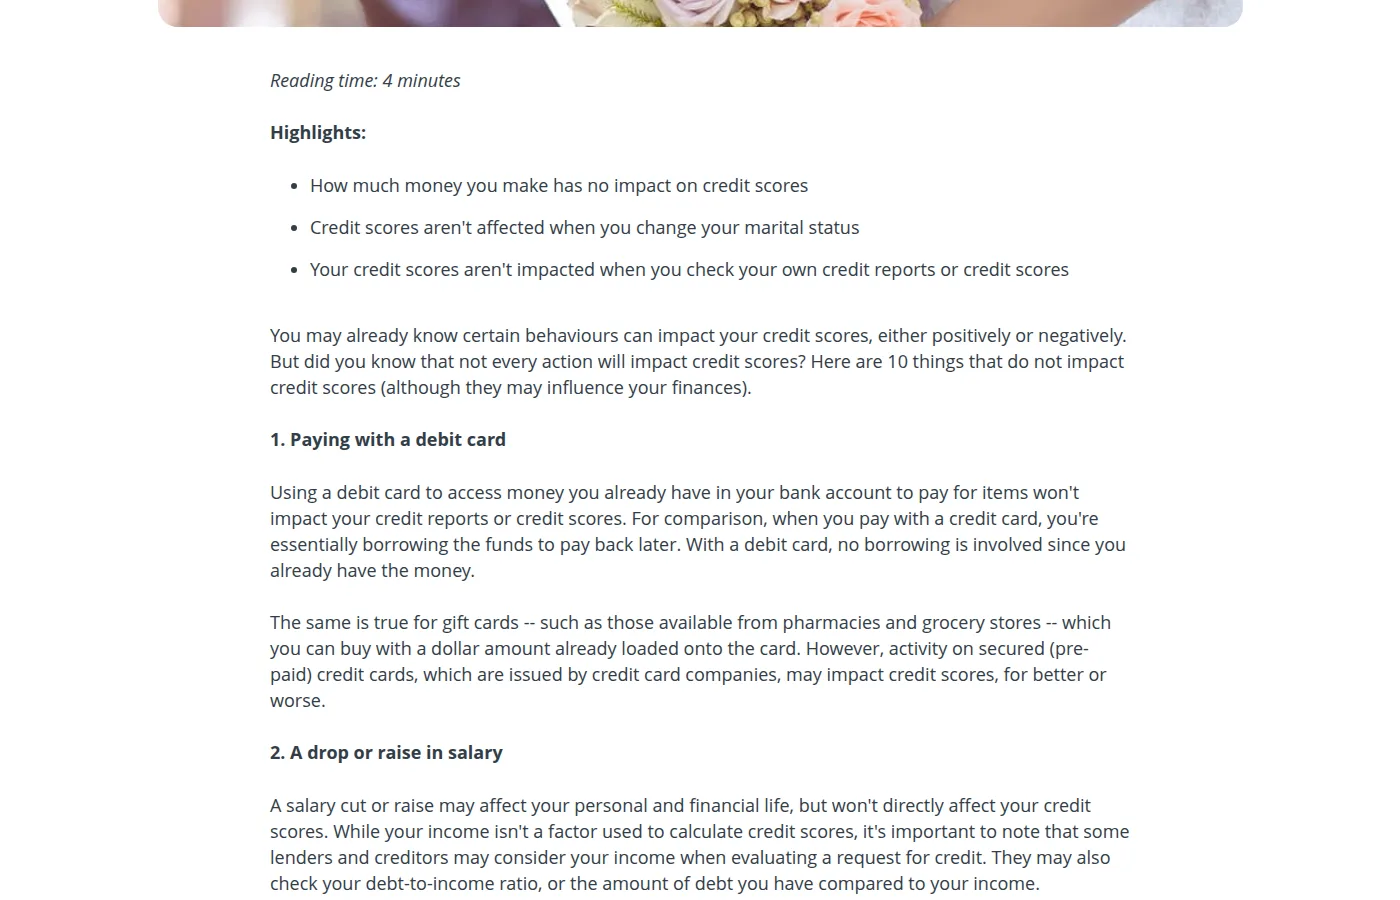
equifax.ca, 1er novembre 2026. Les trois points en évidence en haut sont ceux à retenir : le revenu, le mariage et la vérification de votre propre cote ne comptent pas.
Vérifications approfondies et vérifications sommaires
Quand un prêteur consulte votre dossier, ça laisse une trace appelée demande de crédit. Il y en a deux sortes, et l'ACFC explique la différence :
- Vérification approfondie du crédit : vous avez demandé du crédit, comme une carte ou un prêt. Tous ceux qui consultent votre dossier la voient, et elle peut faire baisser un peu votre cote. Elle reste 3 ans chez Equifax et 6 ans chez TransUnion.
- Vérification sommaire du crédit : vous avez vérifié votre propre cote, ou une entreprise vous a présélectionné. Vous seul pouvez la voir, et elle n'a aucun effet sur votre cote.
Une exception aide ceux qui magasinent un gros prêt. Si vous obtenez plusieurs soumissions pour un prêt auto ou un prêt hypothécaire en environ deux semaines, les agences les traitent comme une seule demande. Les cartes de crédit n'ont pas droit à ce répit : cinq demandes de carte, ce sont cinq vérifications approfondies.
Combien de temps les erreurs restent dans votre dossier
C'est d'ici que viennent les 6 ans de l'image en haut. L'ACFC indique combien de temps les agences gardent les mauvaises nouvelles :
- Paiements en retard ou manqués : jusqu'à 6 ans. Equifax ajoute que le retard reste « même si vous payez le solde en souffrance ».
- Comptes envoyés en recouvrement : 6 ans à partir du premier paiement manqué, chez Equifax.
- Une proposition de consommateur : 3 ans après que vous avez tout payé, ou 6 ans après la signature, selon la première échéance.
- Une première faillite : 6 ans après la libération. TransUnion la garde 7 ans à Terre-Neuve-et-Labrador, en Ontario, à l'Île-du-Prince-Édouard et au Québec.
- Une deuxième faillite : 14 ans.
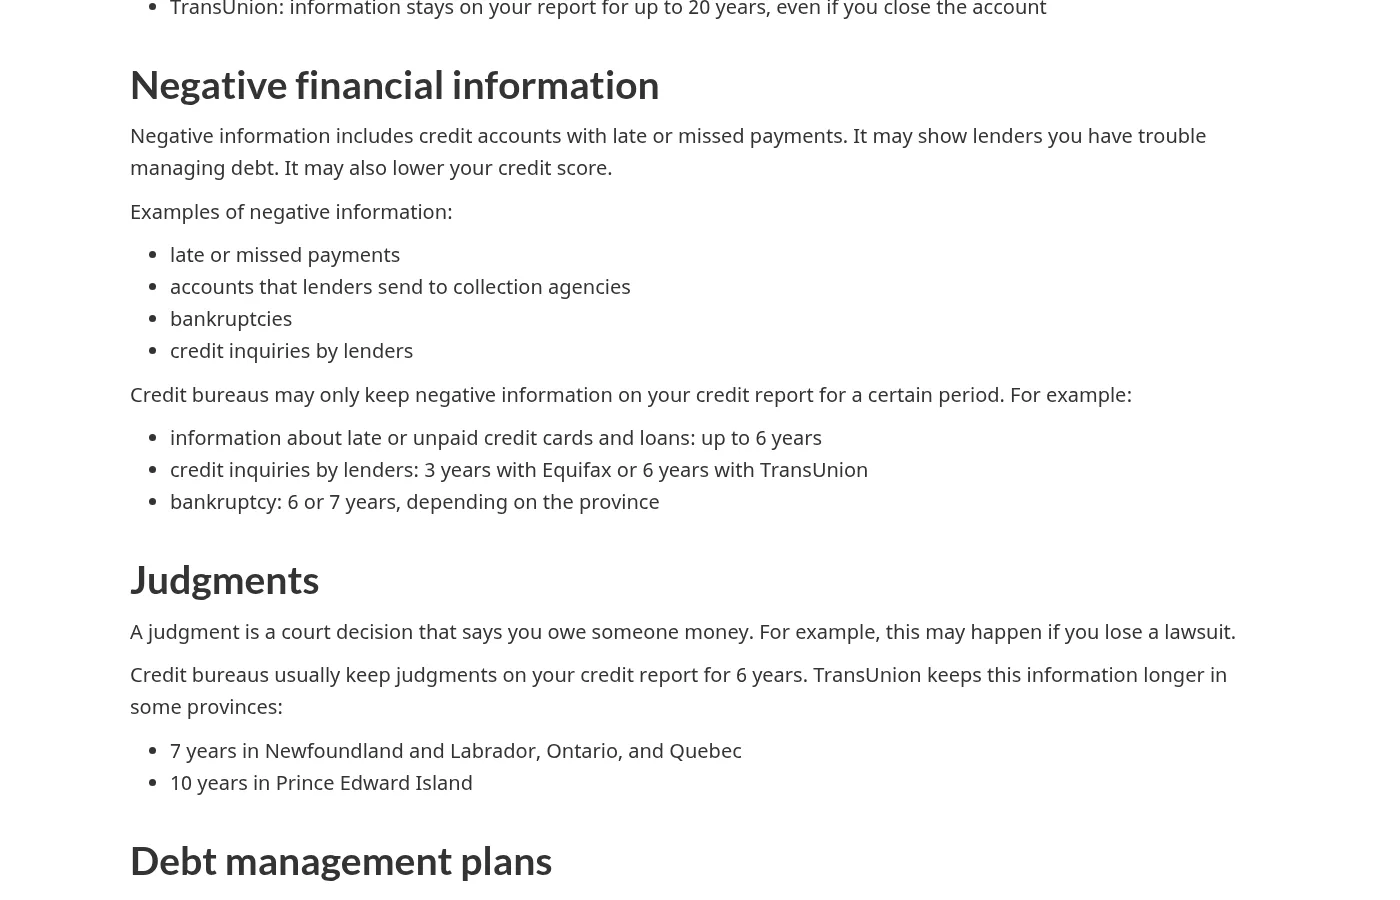
canada.ca, 1er novembre 2026. Regardez la liste du milieu : paiements en retard jusqu'à 6 ans, demandes de crédit 3 ans chez Equifax et 6 chez TransUnion, faillite 6 ou 7 ans selon la province.
Les bonnes nouvelles restent plus longtemps. Les comptes payés à temps restent dans votre dossier des années après leur fermeture, une raison de plus de garder votre plus vieille carte.
Et aucune entreprise ne peut effacer un vrai historique de votre dossier en échange de frais. L'ACFC dit qu'il est « impossible de modifier ou d'effacer des renseignements qui font partie de votre historique de crédit, à moins qu'ils soient inexacts ». Si quelque chose est erroné, le contester est gratuit. Comment vérifier sa cote de crédit gratuitement montre comment.
Trois mythes
« Gardez un solde pour bâtir votre crédit. » Non. Ce qui est déclaré, c'est si vous avez payé à temps et quelle part de votre limite vous avez utilisée. Aucun frais d'intérêt n'apparaît dans votre dossier. Les cartes facturent environ 20 % d'intérêt, alors traîner un solde de 1 000 $ pendant un an vous coûte autour de 200 $ et bâtit exactement le même historique que payer au complet. Payez le solde complet du relevé chaque mois.
« Vérifier sa cote la fait baisser. » Non. L'ACFC : « Consulter votre propre dossier de crédit ou votre cote de crédit n'a pas d'incidence sur votre cote de crédit. » C'est une vérification sommaire.
« Fermez les cartes que vous n'utilisez pas. » Habituellement une erreur. L'ACFC prévient qu'en fermant un vieux compte, vous « perdez un historique de crédit plus ancien » et vous « réduisez votre crédit disponible », donc les mêmes dépenses prennent une plus grande part de votre limite. Une carte sans frais ne coûte rien à garder ouverte. Utilisez-la pour un petit achat aux quelques mois pour que la banque ne la ferme pas à votre place.
Quoi faire ensuite
Si vous partez de zéro, voici les billets que je lirais, dans l'ordre :
- Comment bâtir son crédit avec une carte de crédit : le plan mois par mois pour votre première carte.
- Comment vérifier sa cote de crédit gratuitement : où voir vos deux cotes sans payer personne.
- Bâtir son crédit comme nouvel arrivant : si votre historique de crédit est dans un autre pays.
- Qu'est-ce qu'une carte de crédit garantie? : si les banques continuent de dire non.
Avant de présenter une demande : confirmez les détails sur la page de l'agence d'évaluation du crédit ou de la banque. Tout ce qui se trouve dans ce billet date du 1er novembre 2026, le jour où il a été écrit, et les règles et les offres peuvent changer. Information générale, pas un conseil financier, et aucun lien d'affiliation. Tous les détails dans nos conditions d'utilisation. Si les deux versions diffèrent, la version anglaise fait foi.