Credit score 是怎樣運作的
其他語言: English · Français · 简体中文
本文譯自英文原文;如有出入,以英文版為準。
信用卡遲還一次,可以在你的信貸報告上留最多 6 年。解決方法好悶:準時還款,結欠保持得低。讓我由頭到尾講一講整個系統怎樣運作。
你拿第一張卡的時候,沒有人會跟你解釋這些。這篇會講那個分數代表甚麼、誰負責記錄、甚麼會計進去、甚麼不會、犯錯會跟你多久,以及我最常聽到的三個誤解。每一個事實都來自聯邦政府的消費者機構 FCAC,或者加拿大兩間信貸機構之一的 Equifax。
整篇文章濃縮成一張圖。單據就在下面。
那個數字:300 至 900
你的 Credit score 是一個三位數字,告訴貸款機構你有多大機會還清借來的錢。根據 FCAC,加拿大的分數「usually range from 300 to 900」(通常介乎 300 至 900),越高越好。
Equifax 給這個範圍大概分了級:
- 760 或以上:極好
- 725 至 759:非常好
- 660 至 724:好
- 560 以下:差
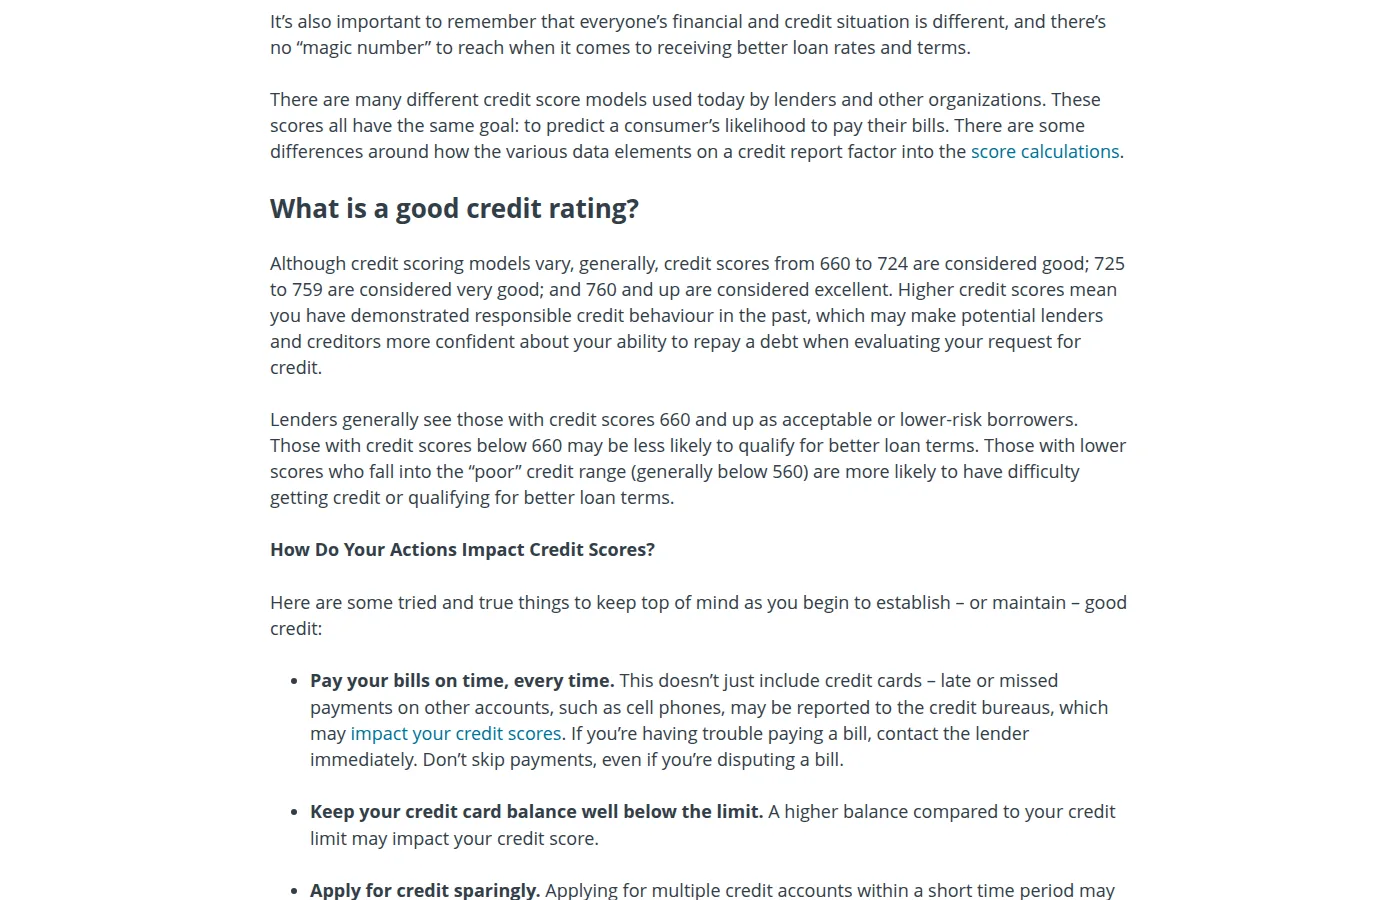
equifax.ca,2026年11月1日。有用的是第二段:貸款機構「generally see those with credit scores 660 and up as acceptable」(一般視 660 或以上為可以接受)。低過這個數,要拿好一點的利率就難了。
用錢來講為甚麼重要:貸款機構用你的分數決定借不借錢給你,以及用甚麼利率。它還會在你意想不到的地方出現。想經 CMHC 做首期不足 20% 的保險按揭,最少要有一位借款人的分數達到 600 或以上。
誰負責記分:Equifax 和 TransUnion
加拿大有兩間信貸機構:Equifax 和 TransUnion。每個月,你的發卡公司和其他貸款機構都會把你用戶口的情況告訴它們。這份紀錄就是你的信貸報告(credit report)。你的 Credit score 是根據它計出來的數字。
有三件事令很多人意外:
- 你有兩份報告,不是一份。 不是每間貸款機構都向兩間信貸機構報告,報告的日子也不一樣。所以你兩份檔案可以有出入。
- 你有很多個分數,不是一個。 每間信貸機構都有幾條計分公式,貸款機構也可以用自己的。Equifax 說分數之間「normal to see differences of 100 points or more」(相差 100 分或以上屬正常)。
- 你在其他國家的紀錄,在這裡不計數。 信貸機構只記錄你在加拿大的信貸。如果你剛到埗,先看新移民怎樣建立信用。
甚麼會計進你的分數
FCAC 說信貸機構「don't share the exact details」(不會公開具體細節)它們的公式。Equifax 是唯一公布大概比重的一間,而且跟其他人講的差不多:
| 它看甚麼 | 比重 | 對你來說即是 |
|---|---|---|
| 還款紀錄 | ~35% | 你是否每次都在到期日前最少還了最低還款額? |
| 你用了多少信用額 | ~30% | $1,000 信用額欠 $300,即是 30%。越低越好。 |
| 信用紀錄有多長 | ~15% | 你的戶口開了多久。時間會幫你做。 |
| 信貸組合 | ~10% | 信用卡、貸款、按揭。千萬不要為了這一項而借錢。 |
| 查詢次數 | ~10% | 貸款機構因為你申請信貸而查你檔案的次數。 |
分數的三分之二,就是準時還款,以及不要用太多信用額。FCAC 的建議是「try to use less than 30% of your total credit limit」(盡量用少於總信用額的 30%),而且「even if you pay the full balance」(就算你全數還清)也要保持低用量。全數找數令你不用付利息,但阻止不了一個高結欠出現在你的報告上。
甚麼不會計數
Equifax 有一張清單,列出不會影響你分數的事,有幾樣令人意外:
- 你的入息。 加人工或減人工都不會直接改變分數。貸款機構會在申請表上另外問你入息。
- 你的 debit card。 你花的是自己的錢,沒有東西要報告。
- 你的銀行存款、RRSP 和 TFSA。 你的報告不會顯示你的儲蓄。
- 結婚。 你們的信用紀錄仍然分開。只有聯名戶口才會同時出現在兩個人的報告上。
- 查自己的分數或報告。 想查幾多次都可以。
- 被拒絕。 那個「不批」本身不會被記錄。不過申請時那次信貸查詢就會(見下一節)。
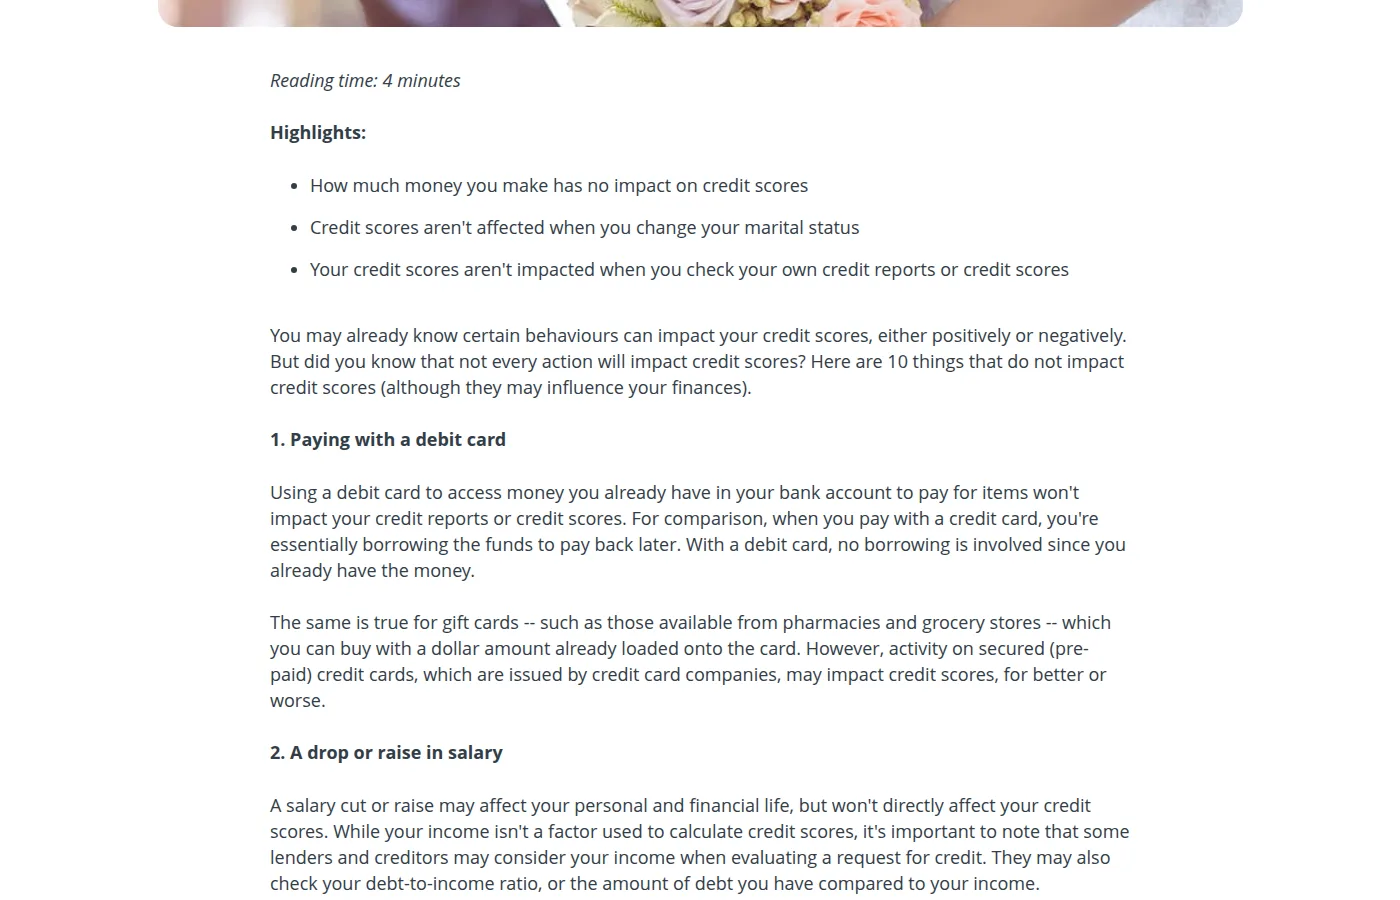
equifax.ca,2026年11月1日。最上面那三個重點最值得記住:入息、結婚和查自己的分數都不計數。
硬性查詢和軟性查詢
貸款機構每次看你的檔案,都會留下一個記號,叫查詢(inquiry)。查詢有兩種,FCAC 解釋了分別:
- 硬性查詢(hard inquiry):你申請了信貸,例如信用卡或貸款。任何看你報告的人都看得到,可能會令你的分數跌少少。它在 Equifax 留 3 年,在 TransUnion 留 6 年。
- 軟性查詢(soft inquiry):你查了自己的分數,或者某間公司預先篩選你。只有你自己看得到,不會影響你的分數。
有一個例外對想借大額貸款的人有幫助。如果你在大約兩個星期內拿幾個車貸或按揭報價,信貸機構會當作一次查詢。信用卡沒有這個優待:申請五張卡就是五次硬性查詢。
犯錯會在報告上留多久
封面那個 6 年就是由這裡來。FCAC 列出了信貸機構會保留壞紀錄多久:
- 遲還或漏還:最多 6 年。Equifax 補充,遲還紀錄「even if you pay the past-due balance」(就算你還清了逾期結欠)都會留著。
- 戶口被交給追數公司:在 Equifax,由第一次漏還起計 6 年。
- Consumer proposal:還清所有款項後 3 年,或者簽署後 6 年,以較早者為準。
- 第一次破產:解除破產後 6 年。在 Newfoundland and Labrador、Ontario、PEI 和 Quebec,TransUnion 會保留 7 年。
- 第二次破產:14 年。
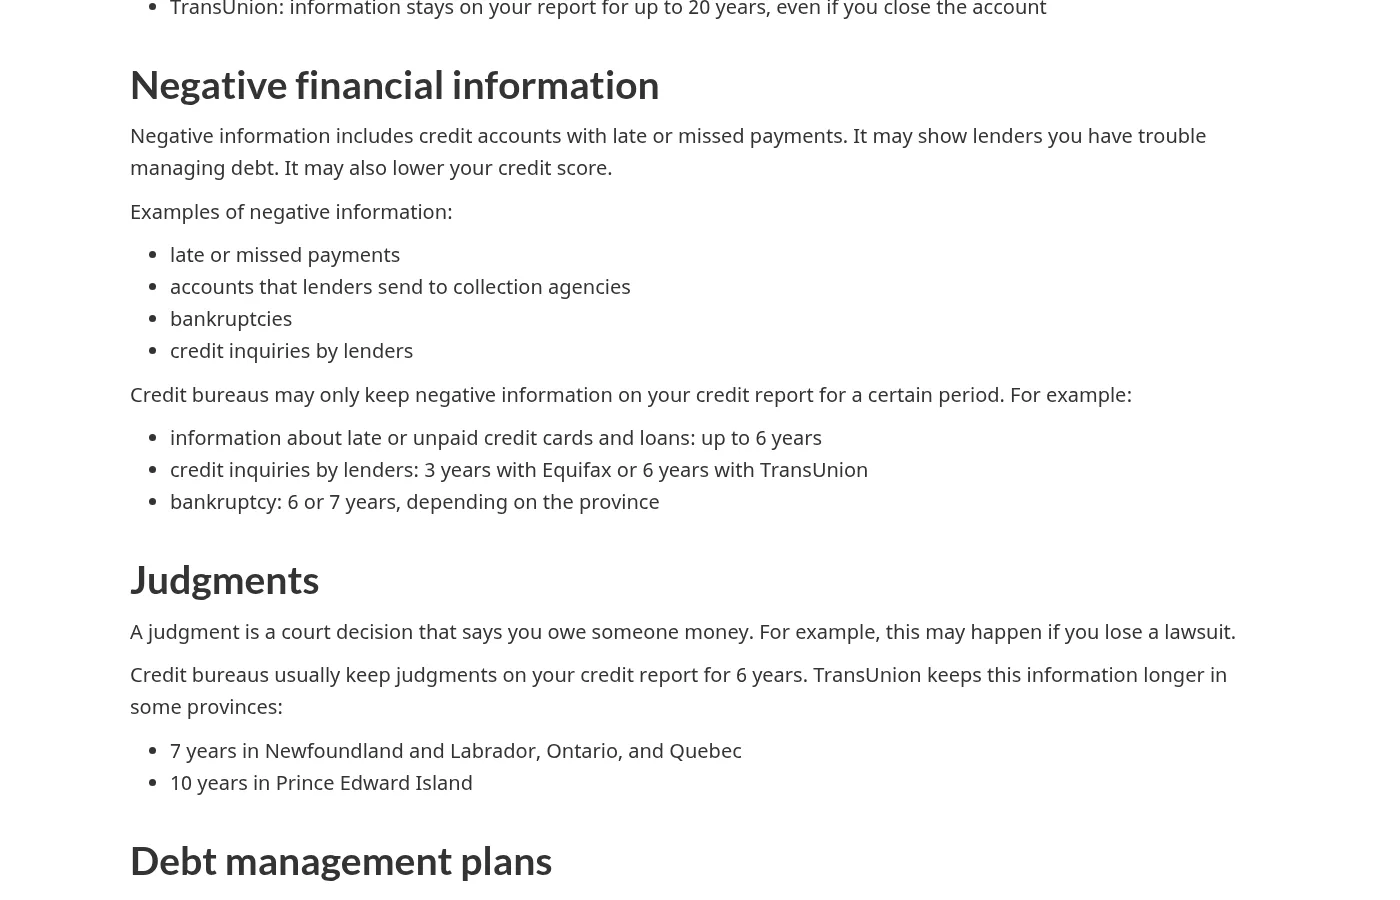
canada.ca,2026年11月1日。看中間那張清單:遲還最多 6 年,查詢在 Equifax 3 年、在 TransUnion 6 年,破產視乎省份 6 或 7 年。
好紀錄留得更久。你準時還款的戶口,就算取消了,仍然會在你的報告上留很多年。這又多一個理由保留你最舊的那張卡。
而且沒有公司可以收你錢就把真實紀錄由你的檔案上刪走。FCAC 說「impossible to change or erase information that's part of your credit history, unless information is inaccurate」(除非資料不準確,否則不可能更改或刪除你信用紀錄上的資料)。如果真的有錯,提出爭議是免費的。免費查 Credit score 會教你怎樣做。
三個誤解
「欠住少少結餘才建立到信用。」 錯。報告上記錄的,是你有沒有準時還款,以及你用了多少信用額。利息不會出現在你的報告上。信用卡利息大約 20%,所以欠 $1,000 一年,大約要付 $200,建立到的紀錄跟全數找數一模一樣。每月全數找清 statement 結欠。
「查分數會令分數下跌。」 錯。FCAC:「Checking your own credit report or score doesn't affect your credit score.」(查自己的信貸報告或分數不會影響你的 Credit score。)這是軟性查詢。
「不用的卡就取消。」 通常是錯的。FCAC 提醒,取消舊戶口會令你「lose older credit history」(失去較舊的信用紀錄)和「reduce your available credit」(減少可用信用額),同樣的簽賬就會佔用更大比例的信用額。免年費的卡留著不用錢。每幾個月用它簽少少,銀行就不會幫你取消。
下一步
如果你由零開始,我會按這個次序讀:
- 用信用卡建立 Credit score:第一張卡的逐月計劃。
- 免費查 Credit score:去哪裡免費看你兩個分數。
- 新移民怎樣建立信用:如果你的信用紀錄在其他國家。
- Secured credit card 是甚麼?:如果銀行一直拒絕你。
申請之前:請到信貸機構或銀行自己的網頁確認細節。本文所有內容的日期是 2026年11月1日,即撰寫的日子,規則和優惠都可能會變。一般資訊,並非財務建議,也沒有聯盟連結。詳情見我們的使用條款。中英文版本如有差異,以英文版為準。